


Quanto custa criar um filho até os 18 anos? Veja como se preparar financeiramente
Descubra quanto custa criar um filho até os 18 anos, quais despesas pesam mais no orçamento e como se planejar para o futuro da família.
Quanto custa criar um filho até os 18 anos?
Essa dúvida é comum entre famílias que planejam ter filhos ou desejam organizar melhor as despesas da infância e adolescência.
O valor depende de fatores como renda familiar, cidade, educação, saúde e estilo de vida.
Estimativas brasileiras indicam que o custo acumulado pode variar de algumas centenas de milhares a milhões de reais. Entretanto, esses números não representam a realidade de todas as famílias.
Mais importante do que encontrar um valor definitivo é entender quais despesas surgem ao longo dos anos e como preparar o orçamento para elas.
Afinal, quanto custa criar um filho até os 18 anos?
Algumas estimativas divulgadas no Brasil apontam valores entre aproximadamente R$ 239 mil e mais de R$ 3,6 milhões até a maioridade.
Essa diferença está relacionada principalmente à renda e às escolhas familiares.
Uma criança que frequenta escola pública e utiliza serviços públicos de saúde terá uma estrutura de custos diferente daquela matriculada em escola particular, com plano de saúde e atividades extracurriculares. A cidade também influencia. Moradia, alimentação, transporte e mensalidades escolares apresentam diferenças importantes entre regiões.
O cálculo mais útil é aquele construído a partir da realidade financeira da própria família.
Quais são os principais gastos para criar um filho?
O orçamento infantil envolve muito mais do que fraldas, roupas e brinquedos.
Algumas despesas são recorrentes, enquanto outras aparecem em fases específicas do desenvolvimento.
Alimentação
Nos primeiros meses, podem existir gastos com fórmulas, mamadeiras e introdução alimentar. Conforme a criança cresce, passa a consumir mais alimentos nas refeições da família. Na adolescência, esse custo pode aumentar, dependendo das necessidades nutricionais e dos hábitos de consumo.
Moradia
A chegada de um filho pode exigir adaptações na residência, novos móveis ou até a mudança para um imóvel maior. Também podem aumentar os gastos com água, energia e outros serviços domésticos. Essas diferenças precisam entrar no planejamento, mesmo quando não aparecem diretamente como despesas com a criança.
Saúde
Os custos podem incluir consultas, medicamentos, exames, tratamentos odontológicos e planos de saúde. Mesmo famílias que utilizam o Sistema Único de Saúde podem precisar reservar recursos para despesas não previstas.
Educação
A educação costuma representar uma das maiores diferenças entre os orçamentos familiares. Além de mensalidades, quando aplicáveis, é necessário considerar material escolar, uniforme, transporte, livros e atividades extracurriculares. Cursos de idiomas, esportes e preparação para a universidade também podem integrar o planejamento.
Cuidados e primeira infância
Creche, escola integral, babá ou outras formas de apoio podem representar despesas importantes, especialmente quando os responsáveis trabalham fora. O custo depende da região, da carga horária e da rede de apoio disponível.
Transporte, vestuário e lazer
Roupas, calçados, deslocamentos, passeios, viagens e atividades culturais também devem ser considerados. Na adolescência, podem surgir novas despesas com tecnologia, comunicação e convivência social. O ideal é prever valores para essas categorias sem comprometer as necessidades essenciais.
Como os gastos mudam durante o crescimento?
O custo de criar um filho não permanece igual durante os primeiros 18 anos. Além disso, muitas despesas continuam e até aumentam após a maioridade. Cada etapa apresenta necessidades específicas.
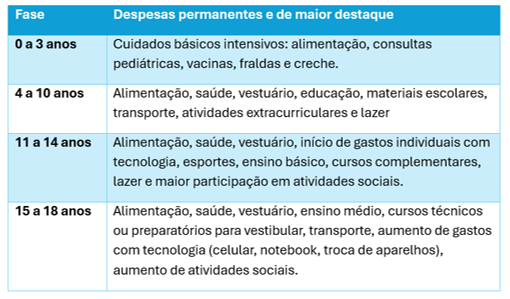
Os gastos terminam quando o filho completa 18 anos?
Geralmente não. A faixa dos 18 aos 24 anos pode, inclusive, representar uma das etapas de maior impacto no orçamento familiar, especialmente devido ao ingresso no ensino superior, à busca por independência e à transição para o mercado de trabalho. Mesmo quando o jovem começa a trabalhar, algumas despesas ainda podem ser compartilhadas ou integralmente assumidas pela família.
Quais são os principais gastos dos 18 aos 24 anos?
- Educação superior: mensalidades de faculdades particulares, materiais didáticos, livros e cursos complementares. Mesmo em universidades públicas, existem despesas com transporte, alimentação e, em alguns casos, moradia em outra cidade. Os gastos com tecnologia também aumentam com aquisição e troca de dispositivos, como celular e notebook, além de assinaturas de plataformas diversas.
- Moradia e transporte: aluguel, condomínio, repúblicas estudantis, deslocamentos diários e manutenção de veículos podem aumentar significativamente o orçamento.
- Saúde e despesas pessoais: plano de saúde, consultas, alimentação, vestuário, telefonia e internet continuam fazendo parte dos gastos, muitas vezes com apoio dos pais.
- Lazer e independência: viagens, atividades sociais, mesadas e outras experiências relacionadas à autonomia também podem exigir recursos adicionais.
Como calcular o custo de um filho na sua realidade?
O primeiro passo é identificar as despesas adicionais relacionadas à criança. Depois, separe os custos recorrentes daqueles que acontecem eventualmente. Mensalidades escolares, alimentação e transporte podem integrar o orçamento mensal. Já móveis, equipamentos e determinados tratamentos podem ser planejados separadamente.
Imagine que os gastos adicionais sejam de R$ 2 mil mensais durante determinada fase. Isso representa R$ 24 mil por ano, sem considerar despesas extraordinárias ou reajustes. O exemplo não revela o custo completo até os 18 anos, mas ajuda a visualizar o impacto no orçamento. O cálculo deve ser revisado periodicamente conforme a criança cresce.
Como preparar o orçamento familiar?
Um planejamento financeiro equilibrado precisa considerar três dimensões.
- Despesas atuais: alimentação, moradia, saúde, educação e demais necessidades;
- Reserva de emergência: recursos disponíveis para imprevistos e períodos de redução da renda;
- Objetivos futuros: faculdade, intercâmbio, início da carreira ou formação de patrimônio.
Separar essas finalidades ajuda a evitar que despesas inesperadas comprometam os recursos destinados aos projetos dos filhos.
Também é importante acompanhar a renda familiar e ajustar as prioridades quando necessário.
Como o Família Atlântico pode ajudar nesse planejamento?
A previdência complementar é uma alternativa para construir recursos destinados a objetivos de longo prazo.
O Plano Família Atlântico, administrado pela Fundação Atlântico, permite estruturar uma reserva financeira voltada tanto aos filhos e dependentes quanto aos próprios participantes. Com diferentes perfis de investimento e possibilidades de contribuição, pode fazer parte de um planejamento familiar que considere objetivos futuros.
Antes da adesão, é importante avaliar custos, tributação, regras do plano e condições para utilização dos recursos.
Pequenos aportes podem ajudar no longo prazo?
Sim. Quando um objetivo está a muitos anos de distância, a família pode distribuir as contribuições ao longo do tempo.
Não é necessário acumular imediatamente todo o valor destinado à faculdade ou ao início da vida adulta.
O planejamento pode começar com uma quantia compatível com o orçamento e ser ajustado conforme a renda evolui.
Aportes extraordinários, como parte do décimo terceiro salário ou bonificações, também podem complementar a reserva.
A regularidade ajuda a transformar o planejamento financeiro em um hábito familiar.
Planeje hoje as oportunidades do futuro. O futuro dos filhos é construído por decisões tomadas em diferentes etapas.
Conheça o Plano Família Atlântico, faça uma simulação e descubra como começar a construir uma reserva para os projetos de longo prazo da sua família.
Fazer minha simulação
Consulte o regulamento e as condições vigentes do plano antes da adesão.